매출은 폭증, 적자는 지속...스페이스X, 밸류에이션 함정 경고
미국의 민간 우주기업 스페이스X(SpaceX)가 괄목할 만한 외형적 성장을 거듭하고 있지만, 높은 밸류에이션과 대규모 잠재 매도 물량 부담으로 인해 현재 시점에서는 투자에 신중해야 한다는 분석이 나왔습니다.
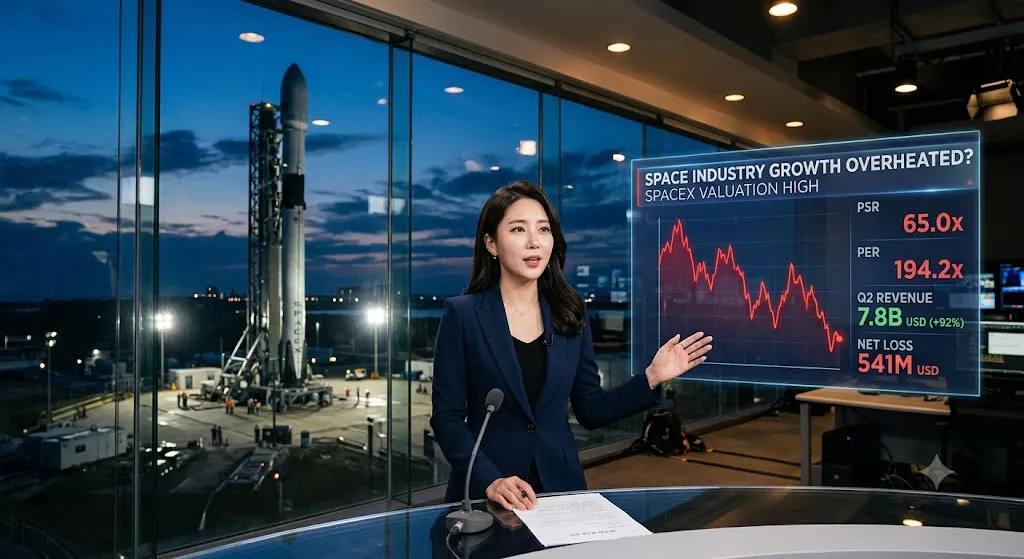
투자 전문 매체 모틀리풀(Motley Fool)의 개인 금융·투자 전문가 셀레나 마란지안(Selena Maranjian)은 자체 분석을 통해 스페이스X에 대한 투자에 앞서 관망세를 유지할 것을 권고했습니다. 그는 2분기에 스페이스X의 매출이 전년 동기 대비 92% 급증한 78억 달러를 기록했음에도 불구하고, 5억 4,100만 달러의 순손실을 기록하며 적자 상태를 벗어나지 못하고 있다고 지적했습니다.
“기업 가치 평가가 지나치게 가팔라 주가 하락을 방어할 안전마진이 전혀 없다. 작은 차질에도 주가가 급락할 수 있다.” (셀레나 마란지안, 모틀리풀)
마란지안 전문가는 순이익이 없는 상황에서 스페이스X의 주가매출비율(PSR)이 194배에 달한다는 점을 주요 우려 사항으로 꼽았습니다. 이는 현재 회사의 매출 규모 대비 기업 가치가 과도하게 높게 평가되고 있음을 시사합니다. 이러한 높은 밸류에이션은 작은 부정적인 소식에도 주가에 큰 변동성을 야기할 수 있다는 분석입니다.
더불어 오는 9월부터 10월 사이에는 초기 투자자들의 보유 주식 10억 주 이상이 보호예수(락업)에서 해제될 예정입니다. 이는 시장에 대규모 물량 출회를 야기하며 주가를 하방 압력으로 작용할 수 있는 단기적인 악재로 제시되었습니다. 투자자들은 이러한 잠재적 매도 압력을 염두에 두고 신중하게 접근할 필요가 있습니다.
결론적으로, 스페이스X의 혁신적인 사업 모델과 성장 잠재력은 분명하지만, 현재의 높은 밸류에이션과 잠재적 오버행 이슈는 투자자들에게 상당한 위험 요인으로 작용할 수 있다는 것이 전문가들의 분석입니다.
천경선 기자
(latte1971@gmail.com)
문화경제일보 경제부

![인물탐구]묵직한 존재감, 단단한 사람: 배우 김형일 이야기](../_gallery/kced/my_photo/kced_image_4554.webp)

![인물탐구] 테일러 스위프트,](../_gallery/kced/my_photo/kced_image_6523.webp)