인텔, 장기 성장성은 긍정적…단기 주가는 적정 수준 평가
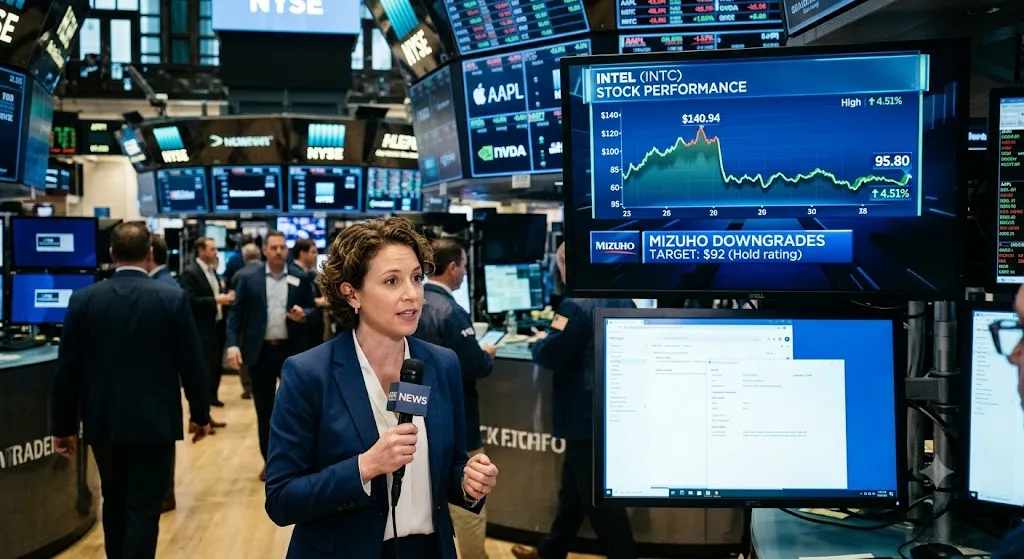
미국 반도체 기업 인텔의 주가가 최근 급등 이후 조정 국면에 접어든 가운데, 미즈호증권이 목표주가를 하향 조정하며 현재 주가가 적정 수준에 도달했다는 분석을 내놨습니다.
8일(현지시간) 더스트리트에 따르면 미즈호증권의 비제이 라케시 애널리스트는 인텔에 대한 투자의견 ‘보유(Hold)’를 유지하면서 목표주가를 기존 109달러에서 92달러로 낮췄습니다. 이는 현재 인텔 주가가 자신의 목표주가 수준에서 거래되고 있다는 점에서 주가가 “상당히 적정하게 평가됐다”고 판단한 결과입니다.
미즈호증권, 인텔 목표주가 109달러→92달러 하향 조정. 현재 주가는 적정 수준으로 평가. AI 반도체 밸류에이션 우려, 2분기 실적 부진, 신주 발행 추진 등이 주가 하락 요인으로 작용.
인텔 주가는 지난 6월 22일 140.94달러까지 상승하며 1년 만에 약 400% 급등하는 기염을 토했습니다. 그러나 이후 조정을 받으며 현재 주가는 고점 대비 약 32% 하락한 상태입니다. 그럼에도 불구하고 연초 이후로는 약 160%, 최근 1년간으로는 약 289% 상승한 높은 상승률을 기록하고 있습니다.
인텔 주가는 지난 7월 초 인공지능(AI) 반도체 기업들의 밸류에이션이 단기 수요를 앞질렀다는 우려가 확산하면서 하락세를 보였습니다. 이어 인텔의 2분기 실적 발표 이후에도 주가는 추가적인 하락 압력을 받았습니다. 인텔은 2분기에 매출 161억달러를 기록하며 시장 예상치를 18억달러 웃돌았으나, 구조조정 비용 등의 영향으로 일반회계기준 희석 주당순손실이 2.16달러를 기록한 점과 파운드리 사업을 뒷받침할 18A 공정의 대규모 사용 확약 부재가 투자 심리에 부담으로 작용했습니다. 실적 발표 다음 날 인텔 주가는 약 8% 하락하기도 했습니다.
또한 지난 8월에는 인프라 구축에 필요한 자금을 확보하기 위해 150억달러 규모의 신주 발행을 추진하면서 기존 주주들의 지분 희석 우려도 커졌습니다.
다만 라케시 애널리스트는 인텔의 장기 성장 가능성에 대해서는 긍정적인 전망을 내놨습니다. AI 서버 수요와 관련하여 그는 에이전트형 AI 확산에 따라 중앙처리장치(CPU)와 그래픽처리장치(GPU)의 비율이 현재 1대4 수준에서 장기적으로 1대1까지 개선될 가능성이 있다고 내다봤습니다. 현재 인텔의 서버용 CPU 공급은 여전히 빠듯한 상황이며, 2027년까지 공급 부족이 이어질 경우 몇 분기 동안 수요를 충분히 충족하지 못할 가능성도 있다고 분석했습니다.
천경선 기자
(latte1971@gmail.com)
문화경제일보 경제부


![인물탐구]묵직한 존재감, 단단한 사람: 배우 김형일 이야기](../_gallery/kced/my_photo/kced_image_4554.webp)
![인물탐구] 테일러 스위프트,](../_gallery/kced/my_photo/kced_image_6523.webp)