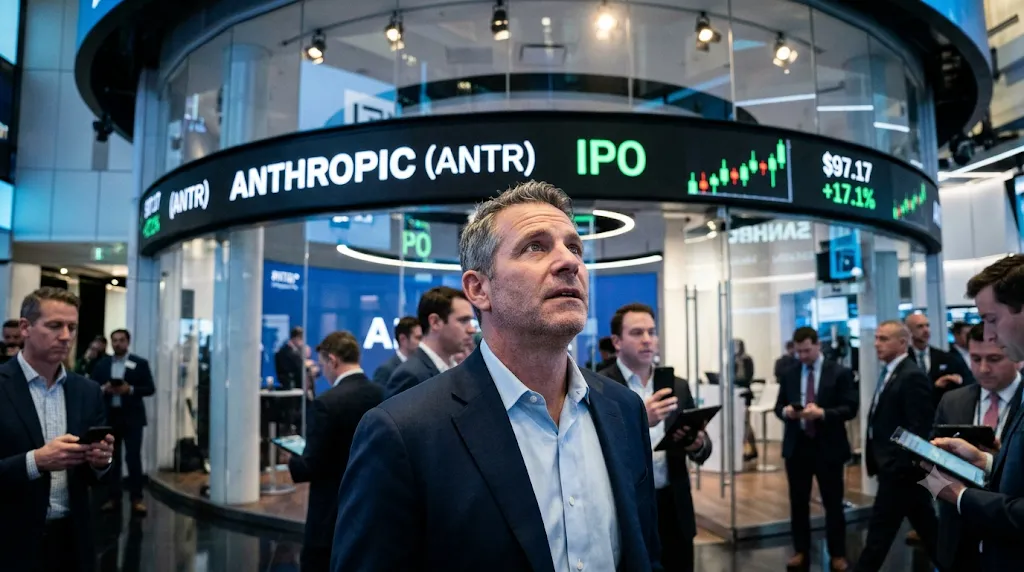
대형언어모델(LLM) ‘클로드’를 개발·운영하는 기업 앤트로픽이 미국 증시 상장 첫날 17% 이상 급등하는 모습을 보였으나, 향후 주가 흐름에 대한 신중론이 제기되고 있다. 초기 유통물량 부족으로 인한 단기 급등 가능성이 있지만, 차익실현 매물과 보호예수(락업) 해제 물량이 부담으로 작용할 수 있다는 분석이다.
20일 한화투자증권은 ‘앤트로픽 상장, 향후 방향성 전망’ 보고서를 통해 앤트로픽이 과거 대형 기술기업의 기업공개(IPO) 사례와 비교해도 수급 측면에서 불리한 환경에 놓여 있다고 진단했다. 앤트로픽은 나스닥 상장 첫날 공모가(83달러) 대비 17.1% 높은 97.17달러에 거래를 마감했으며, 공모가 기준 완전희석 기업가치는 약 1조5천억달러에 달했다. 공모가는 희망 범위(70~78달러)를 상회했고, 장중 34% 높은 111.50달러까지 치솟기도 했으나 상승폭의 상당 부분을 반납했다.
“초기 유통물량이 극도로 좁아 한동안 밸류에이션과 무관한 급등이 유발될 가능성이 높다. 하지만 높은 PSR(주가매출비율)을 정당화할 수 있는 매출 성장률이 필요하다” (신승윤 한화투자증권 연구원)
한화투자증권이 주목한 점은 앤트로픽의 제한적인 초기 유통물량이다. 전체 완전희석 주식 수의 5.4%에 불과한 약 9억8천만주가 공모 물량으로 책정돼, 공급이 제한된 상황에서 투자 수요가 집중되면 기업 가치와 무관하게 주가가 급등할 가능성이 있다는 분석이다. 그러나 상장 이후 기존 주주들의 락업이 단계적으로 해제되면서 매물 부담이 커질 수 있다는 전망도 나온다. 앤트로픽은 상장 첫날부터 일부 임직원 보유 주식의 최대 10%를 매각할 수 있도록 했으며, 2026회계연도 실적 발표 이후 추가 물량도 풀릴 예정이다.
앤트로픽의 락업 해제 일정이 총 23차례에 걸쳐 분산되어 있다는 점은 실적 발표와 기존 주주들의 현금화 시점이 겹쳐 주가 변동성을 확대시킬 수 있는 요인으로 작용할 수 있다. 특히 2027년 5월 중순 이전에 일반 보유자의 락업이 조기 해제될 가능성도 있어, 상장 초기부터 수급 변화에 대한 면밀한 관찰이 필요하다는 지적이다.
향후 주가 흐름에 있어 나스닥100 지수 편입 여부가 중요한 분수령이 될 전망이다. 나스닥은 올해 5월부터 시가총액 상위 신규 상장 기업을 지수에 신속하게 편입하는 ‘패스트 엔트리’ 제도를 운영 중이다. 앤트로픽이 이 요건을 충족하면 오는 12월 중 나스닥100 지수에 편입될 가능성이 있으며, 이는 나스닥100을 추종하는 ETF 및 인덱스펀드의 매수 수요 유입으로 이어져 주가 상승 폭을 확대시킬 수 있다.
앤트로픽, 상장 첫날 17% 급등했으나… 초기 유통물량 적어 단기 급등 가능성, 그러나 락업 해제 및 차익실현 매물 부담, 높은 PSR 정당화할 매출 성장세가 관건.
그러나 지수 편입 이후에는 오히려 수급 공백이 발생할 수 있다는 분석도 나온다. 패시브 자금의 편입 관련 매수가 마무리되면 추가적인 매수 동력이 약화되는 반면, 지수 편입 기대감으로 상승했던 주가에서 차익실현 수요가 나타날 수 있다는 것이다. 과거 IPO 사례에서도 이와 유사한 양상이 관찰되었다. 한화투자증권이 분석한 대형·AI 테마 IPO 16건의 경우, 공모가 대비 상장 첫날 수익률 중앙값은 26.5%였으나, 6개월 락업 만료 구간에서는 평균 -8.8%의 수익률을 기록했다.
높은 기업 가치를 정당화할 실적 성장 역시 앤트로픽의 과제로 지목된다. 앤트로픽의 최근 12개월 매출액은 353억달러이며, 공모가 기준 주가매출비율(PSR)은 약 43배로 비교 기업의 PSR 중앙값인 11.2배를 크게 웃돈다. 연간반복매출(ARR) 810억달러를 적용해도 PSR은 18.5배에 달한다. 이 기업가치를 유지하고 밸류에이션 부담을 낮추기 위해서는 매출이 1천150억달러 또는 1천950억달러 수준까지 증가해야 한다는 분석이 나왔다. 막대한 AI 인프라 투자 비용 또한 부담 요인이다. 앤트로픽은 2027년 9월까지 707억달러, 2030년 말까지 3천809억달러에 달하는 컴퓨팅 관련 계약 의무를 이행해야 한다. IPO를 서둘렀던 배경에 이러한 대규모 인프라 투자에 필요한 자금 확보가 있다는 설명이다.
신 연구원은 “앤트로픽은 스페이스X보다 밸류에이션 부담은 낮지만 시장 환경과 초기 매물 구조가 불리하다”며 “12월 지수 편입 직후 차익실현과 이후 실적·락업 이벤트에 따른 하방 압력이 더 클 것으로 판단한다”고 덧붙였다.