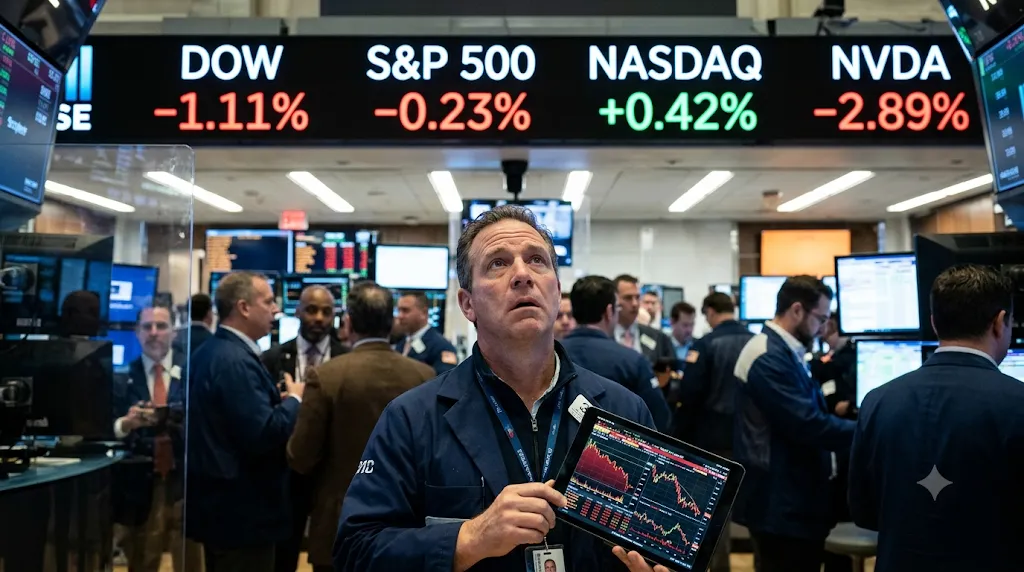
뉴욕증시의 주요 지수들이 혼조세로 장을 마감했다. 인공지능(AI) 칩 선두주자인 엔비디아의 호실적 발표에도 불구하고, 전반적인 시장 분위기를 끌어올리기에는 역부족이었다.
엔비디아는 전날 장 마감 후 발표한 3분기 실적에서 시장의 예상치를 상회하는 매출과 조정 주당순이익(EPS)을 기록했으며, 4분기 매출 전망치 또한 상향 조정하며 사업 건재함을 과시했다. 이러한 긍정적인 소식에 초기 투자자들은 환호하며 주가지수 선물은 급등세를 보였다. 하지만 장중 힘이 빠지기 시작한 지수는 이내 하락세로 전환하며, 엔비디아의 실적이라는 단발성 호재만으로는 산적한 악재를 돌파하기 어렵다는 점을 확인시켰다.
“AI 산업 전반에 걸쳐 자본지출 및 부채 조달 등 근본적인 과제들은 변하지 않았고, 가까운 시일 내에도 변하지 않을 가능성이 크다” (그레이트밸리어드바이저그룹 에릭 파넬 수석 시장 전략가)
엔비디아의 호실적에도 불구하고 증시가 힘을 내지 못한 데에는 여러 복합적인 요인이 작용했다. 중간선거에서의 민주당 압승, AI 산업의 불확실성 고조, AI 인프라 업계의 자금 압박, 그리고 엔비디아 내부의 리더십 공백 문제 등이 겹겹이 악재로 작용했다. 또한, 지난 연방공개시장위원회(FOMC) 회의 의사록에서 일부 위원들이 추가적인 기준금리 인상 가능성을 시사한 점도 투자 심리를 위축시키는 요인이 되었다. 특히, 12월 기준금리 50bp 인상 가능성이 소수 의견으로나마 거론된다는 점은 금리 인상 기조가 쉽게 꺾이지 않을 것이라는 우려를 키웠다.
이날 뉴욕증권거래소(NYSE)에서 다우존스30산업평균지수는 전장보다 561.25포인트(1.11%) 하락한 50,198.17에 장을 마감했다. 스탠더드앤드푸어스(S&P) 500지수는 16.90포인트(0.23%) 내린 7,323.63, 나스닥 종합지수는 101.50포인트(0.42%) 상승한 24,429.88을 기록하며 혼조세로 마감했다.
업종별로는 임의소비재가 2.24% 상승하며 강세를 보인 반면, 의료건강은 2.18%, 에너지는 3.51% 급락하며 대조를 이루었다. 국제 유가는 미국, 중국, 러시아 정상이 APEC 회의에서 종전 논의에 들어갈 것이라는 전망에 크게 하락했다. AI 및 반도체 관련주로 구성된 필라델피아 반도체지수는 이틀 연속 강보합세를 유지했다. 엔비디아는 2.89% 하락했지만, 경쟁사인 AMD가 5.31%, 브로드컴이 3.64% 상승하며 엔비디아의 시장 장악력 약화 시 반사이익을 기대하는 투자자들의 관심을 받았다.
한편, 시카고상품거래소(CME) 페드워치 툴에 따르면 12월 기준금리 25bp 인상 확률은 92.7%로 반영되었으며, 50bp 인상 확률은 7.3%로 집계되었다. 시카고옵션거래소(CBOE) 변동성 지수(VIX)는 0.90포인트(3.53%) 하락한 24.56을 나타냈다.