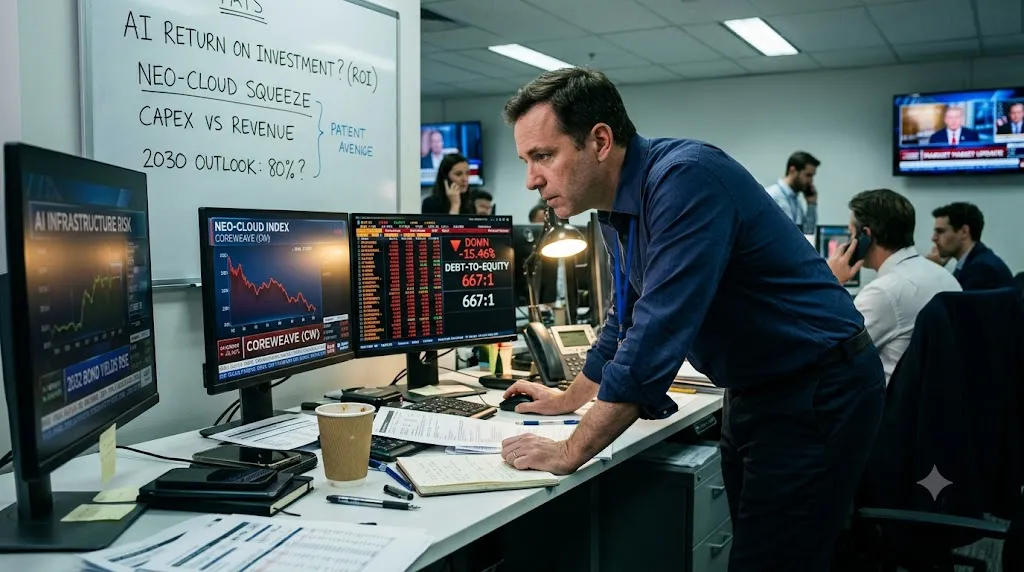
인공지능(AI) 특화 클라우드 기업들의 주가 급락은 AI 인프라 투자 수익성에 대한 시장의 새로운 의구심을 불러일으키고 있습니다. 특히 ‘네오클라우드’로 불리는 코어위브, 네비우스 등 관련 종목들의 동반 하락세는 이러한 분석에 무게를 더하고 있습니다.
지난 14일(현지시간), AI 기반 클라우드 선두 주자 중 하나로 꼽히던 코어위브의 주가는 하루 만에 15.46%라는 기록적인 하락률을 보였습니다. 코어위브의 2032년 만기 채권 금리가 15.77%까지 치솟았고, 5년물 신용부도스와프(CDS) 스프레드 역시 1,140bp(11.4%)까지 확대되는 등 금융 시장의 불안정한 신호를 여실히 드러냈습니다.
“AI 투자에 대한 보상이 시장 예상 속도보다 더 느리게 나타난다면 어떻게 될 것인가” (토르스텐 슬록, 아폴로 수석 이코노미스트)
시장 분석 기관 가트너는 이러한 상황이 네오클라우드 업계의 구조조정 우려로 이어지고 있다고 진단했습니다. 가트너는 비용 압박과 차별화된 사업 모델의 부족으로 인해 2030년까지 네오클라우드 업체의 80% 이상이 독립적인 사업 운영을 중단할 것으로 전망했습니다. 이는 AI 투자 회수 기간이 예상보다 길어질 경우, 높은 레버리지 구조를 가진 기업일수록 더 큰 위험에 노출될 수 있다는 분석을 뒷받침합니다.
특히 코어위브는 네오클라우드 업종 전반의 위험 지표로 평가받고 있습니다. 팩트셋에 따르면 코어위브의 예상 부채 비율은 667대1에 달하는 것으로 나타났습니다. 이는 사업 성공 시 수익성을 극대화할 수 있는 잠재력을 지니지만, 반대로 사업성이 흔들릴 경우 가장 먼저 위험에 직면할 수 있는 구조입니다. 폴 믹스 프리덤캐피털마켓츠 기술 리서치 책임자는 코어위브를 “네오클라우드 사업의 탄광 속 카나리아”에 비유하며 이러한 취약성을 강조했습니다.
AI 모델 기업 앤트로픽의 성장률 둔화 역시 네오클라우드 투자 심리를 위축시키는 요인으로 작용했습니다. 앤트로픽의 3분기 매출은 168억 달러로 전분기 대비 45% 증가했지만, 연초 140%에 달했던 성장률에 비하면 크게 둔화된 수치입니다. 이처럼 개별 기업의 재무 상태뿐 아니라, 네오클라우드라는 사업 모델 자체의 지속 가능성이 투자자들의 새로운 검증 대상이 되고 있다는 분석이 나오고 있습니다.
한편, 코어위브와 함께 네비우스, 아이렌 등 네오클라우드 관련 종목들이 동반 하락세를 보이며 AI 인프라 시장의 향방에 대한 관심이 더욱 집중되고 있습니다.