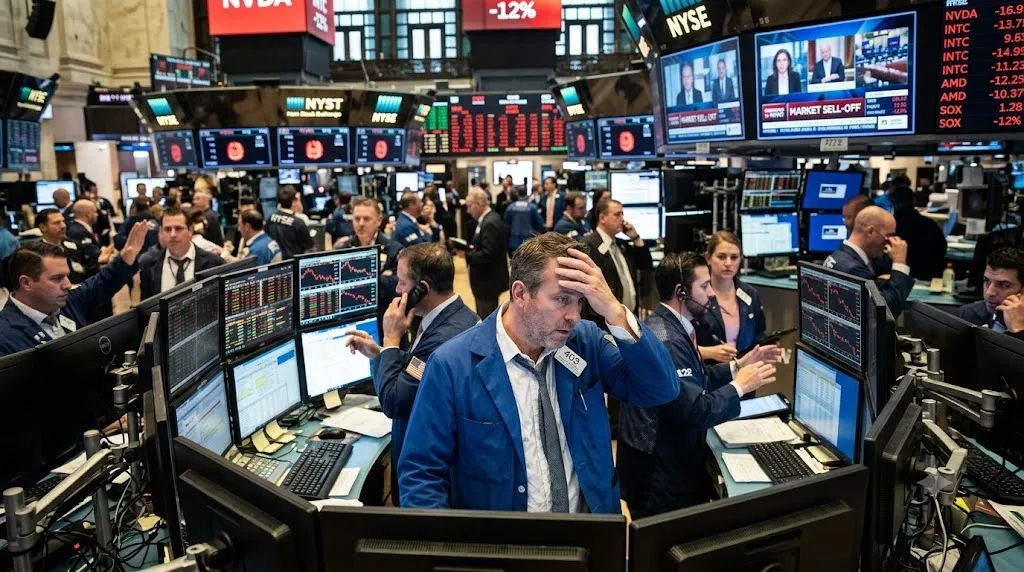
미국 증시에서 인공지능(AI) 및 반도체 관련주의 시가총액이 이번 주 1조 달러 이상 증발하며 급격한 조정 국면을 맞았다. 이러한 매도세는 한국 증시에서 시작된 반도체주 하락세, 중국의 기술 추격 우려, 예상보다 높은 미국 물가와 금리 부담, 그리고 AI 분야의 과잉 투자 논란 등이 복합적으로 작용한 결과로 분석된다.
필라델피아 반도체지수는 10월 초 고점 대비 약 12% 하락했으며, 이는 이번 주 반도체 및 AI 관련 대형주에서 1조 달러 이상의 시가총액 증발로 이어졌다. 하락세의 첫 번째 도화선은 한국 증시에서 시작된 반도체주 매도세였다. 삼성전자와 SK하이닉스가 코스피 시가총액의 절반 이상을 차지하는 상황에서 높은 밸류에이션에 대한 우려가 제기되며 주가가 급락했다. SK하이닉스는 하루 만에 12.76%, 삼성전자는 10.56% 하락했으며, 이러한 매도세는 일본과 미국 증시의 반도체주로 빠르게 확산되었다.
“이틀 연속 예상보다 높은 물가 지표가 나오면서 연준은 올해 다시 금리를 올릴 수밖에 없어 보인다” (크리스 자카렐리 노스라이트애셋매니지먼트 최고투자책임자)
미국 시장에서도 엔비디아, 브로드컴, 인텔, AMD, 마벨테크놀로지 등 주요 반도체 기업들의 주가가 일제히 하락세를 보였다. 이러한 하락세의 배경에는 중국 메모리 반도체 업체 창신메모리테크놀로지(CXMT)의 기술 진전 소식도 투자 심리를 위축시켰다. CXMT가 고밀도 반도체 구조 개발에서 진전을 이루었다고 발표하면서, 중국 업체들이 글로벌 메모리 반도체 기업을 빠르게 추격할 수 있다는 우려가 커졌다.
또한, 예상치를 상회하는 미국 물가 지표도 반도체주에 부담으로 작용했다. 9월 미국 소비자물가지수(CPI)는 전년 동월 대비 3.7% 상승하며 시장 예상치인 3.6%를 웃돌았고, 생산자물가지수(PPI) 역시 6.3% 상승하며 2022년 이후 최고 상승률을 기록했다. 이러한 물가 상승세는 연방준비제도(Fed·연준)의 추가 금리 인상 가능성을 높였으며, 시장은 연말까지 최소 한 차례 추가 금리 인상 가능성을 92%로 반영했다. 높은 자금 조달 비용 또한 AI 투자에 대한 경계심을 고조시키고 있다. 미국 10년물 국채금리가 수십 년 만의 높은 수준을 유지하면서, AI 투자의 미래 수익이 불확실한 상황에서 높은 자금 조달 비용이 향후 수익률을 잠식할 수 있다는 우려가 제기되고 있다.
AI 기업들의 과잉 투자 및 매출 성장 둔화 우려도 다시 부각되었다. AI 데이터센터 업체 코어위브의 경우, 지난 6월 발행한 채권 금리가 발행 당시 9.625%에서 약 15%까지 상승하는 등 자금 조달 비용에 대한 우려로 주가가 급락했다. 이는 AI 시장의 지속 가능성에 대한 의문을 증폭시키고 있다.
AI 및 반도체 관련 미국 주식 시총 1조 달러 증발. 한국 증시발 반도체주 매도세, 중국 기술 추격, 고물가·고금리, AI 과잉투자 논란이 복합 작용. 엔비디아, 브로드컴 등 주요 기업 주가 하락. JP모건 등은 반도체주 조정의 변곡점 가능성 제기.
하지만 이러한 조정 국면이 변곡점에 가까워졌다는 분석도 나온다. JP모건은 반도체주가 지난 6월 사상 최고치 대비 약 15% 하락한 점을 들어 반등 가능성을 제기하며, SK하이닉스와 삼성전자의 최근 실적 업데이트가 반도체 산업의 구조적인 강세가 지속되고 있음을 보여준다고 평가했다. 이에 따라 반도체주는 최근의 우려를 극복하고 다시 상승할 수 있을 것으로 전망된다.