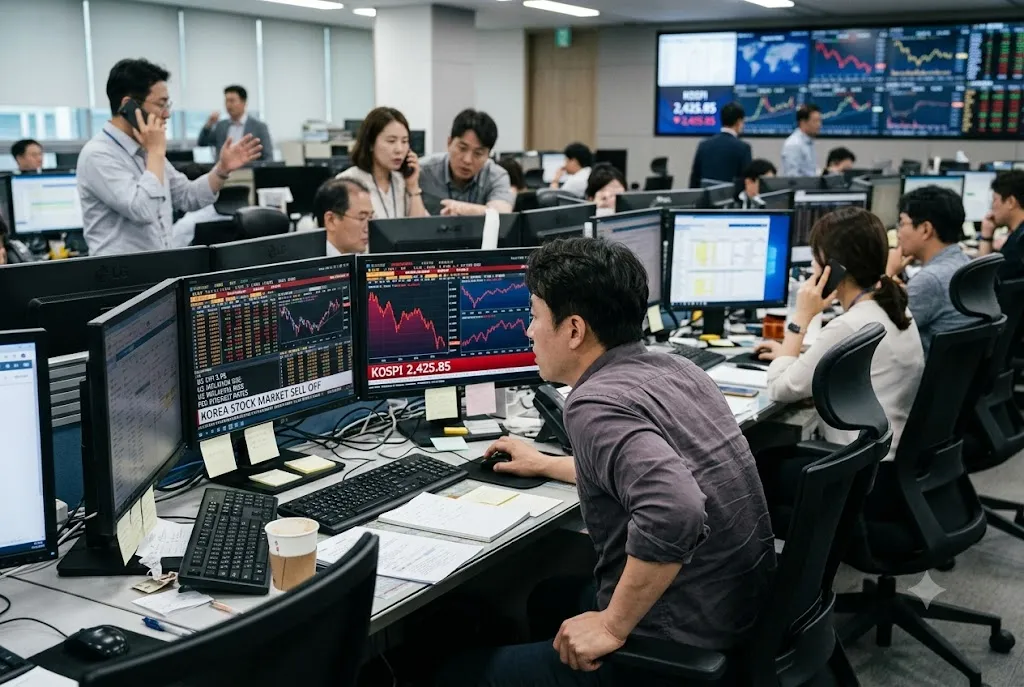
미국의 9월 소비자물가지수(CPI)가 시장 예상치를 상회하면서 추가적인 금리 인상 가능성이 제기되고, 이는 미국과 한국 증시 전반에 하방 압력을 가하고 있습니다. 간밤 뉴욕 증시의 하락세는 국내 증시에도 영향을 미쳐 코스피가 장 초반 6% 이상 급락하는 모습을 보였습니다.
이번 CPI 발표는 상품과 서비스 전반에 걸친 물가 상승 압력을 명확히 보여주며, 사실상 올해 들어 최악의 성적표라는 평가가 지배적입니다. 대신증권은 시장의 관심이 연방준비제도(Fed·연준)의 10월 추가 금리 인상 여부보다는 최종 금리가 예상보다 높아질 위험에 더 집중해야 한다고 분석했습니다.
“연준이 금방 비둘기로 돌아설 것으로 기대하기는 어려워졌습니다. 에너지 가격 상승의 파급 효과가 더 커지는 것이 확인된다면 최종 금리 수준은 기존 예상보다 더 올라갈 수 있습니다.” (이정훈 대신증권 연구원)
보고서에 따르면, 미국의 9월 CPI는 전월 대비 0.6%, 전년 동월 대비 3.7% 상승하여 시장 예상치인 3.6%를 웃돌았습니다. 특히 식품과 에너지를 제외한 근원 CPI도 전월 대비 0.3%, 전년 대비 2.6% 상승하며 두 달 연속 시장 전망치를 상회했습니다.
이 연구원은 지정학적 위험으로 인한 에너지 가격 상승 자체보다는 근원 물가의 상승 폭과 범위에 주목해야 한다고 강조했습니다. 9월 에너지 상품 가격은 전월 대비 9.3% 급등했지만, 이는 이미 국제유가 상승으로 시장에 반영된 부분이라고 설명했습니다. 반면, 근원 CPI의 전월 대비 상승률은 0.33%로, 지난 4월의 0.38%를 제외하면 사실상 올해 가장 높은 수준이었습니다. 그는 인플레이션이 특정 품목에 국한되지 않고 상품과 서비스 전반에 걸쳐 확대되었다는 점을 불안 요인으로 꼽았습니다.
상품 부문에서는 중고차 가격 상승률이 확대되었고, 의류 가격도 상승세로 전환했습니다. 서비스 부문에서는 지난달 급등했던 통신 요금을 제외한 대부분의 항목에서 전월 대비 상승세가 확대되었으며, 특히 그간 안정 추세를 보이던 자가주거비가 0.35% 상승하며 올해 최고치를 기록한 것도 불안 요인으로 작용했습니다. 다만, 미국 주택 가격 및 임대 시장에서 뚜렷한 반등 조짐은 아직 나타나지 않고 있다고 덧붙였습니다.
현재 시장은 이번 물가 지표가 곧바로 10월 추가 금리 인상으로 이어질 가능성에 대해서는 신중한 입장을 보이고 있습니다. 최근 개인소비지출(PCE) 물가의 안정 추세와 시장 금리 급등으로 인한 금융 여건의 긴축적 변화 등을 고려할 때, 단기적인 연속 인상보다는 이번 금리 인상 국면에서 최종 금리가 어디까지 올라갈지가 더 중요한 관건이 될 것이라는 분석입니다. 연준의 통제 범위를 벗어날 위험은 아직 크지 않다는 전망도 있지만, 에너지 가격 상승의 파급 효과가 예상보다 커질 경우 최종 금리 수준은 기존 예상보다 높아질 수 있다는 점도 배제할 수 없습니다.
이러한 추가 긴축 우려와 AI·반도체 관련주 매도세가 겹치면서 간밤 미국 증시는 하락했으며, 이러한 충격은 국내 증시에도 그대로 이어져 코스피는 장중 큰 폭으로 하락하며 매도 사이드카가 발동되기도 했습니다.