이번 주 뉴욕증시는 기업들의 본격적인 실적 발표와 함께 미국의 주요 인플레이션 지표, 그리고 연방준비제도(연준) 인사들의 발언에 촉각을 곤두세울 전망입니다. 특히 케빈 워시 연준 의장의 발언이 시장 방향을 결정하는 중요한 변수가 될 것으로 보입니다.
오는 14일에는 9월 소비자물가지수(CPI)가, 15일에는 9월 생산자물가지수(PPI)가 발표될 예정입니다. 시장은 CPI가 전월 대비 0.6% 상승했을 것으로 예상하며, 특히 근원 CPI는 0.2% 오를 것으로 전망하고 있습니다. 만약 인플레이션이 예상치를 웃도는 ‘상방 서프라이즈’를 기록한다면, 이달 말 열릴 연방공개시장위원회(FOMC)의 결정에도 영향을 미칠 수 있습니다.
“연준이 시장 예상만큼 공격적인 통화정책 대응에 나설 필요가 없다고 확신하려면 근원 서비스 물가의 뚜렷한 둔화를 확인해야 한다” (마이클 레이놀스, 글렌미드 투자전략 담당 부사장)
PPI 또한 중요한 지표로 간주됩니다. 이는 기업의 생산 비용 변동을 보여주며 향후 CPI 경로에 영향을 줄 수 있기 때문입니다. 시장은 PPI가 전월 대비 0.5%, 근원 PPI는 0.3% 각각 상승할 것으로 예상하고 있습니다. 더불어 15일에는 9월 소매 판매 지표도 발표되어 미국 경제의 상당 부분을 차지하는 소비 동향을 파악하는 데 도움을 줄 것입니다.
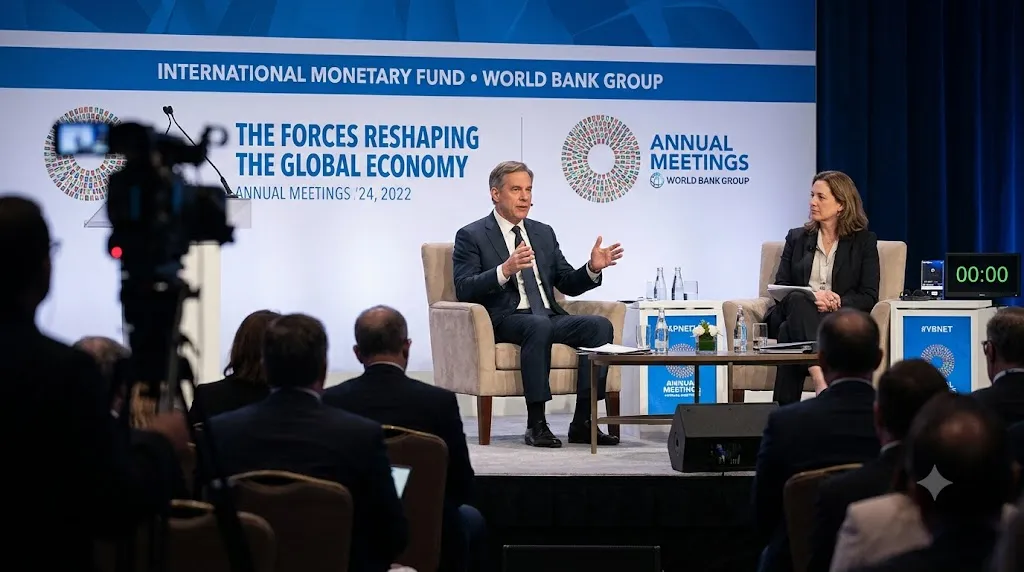
케빈 워시 연준 의장의 발언은 이번 주 시장의 최대 관심사입니다. 워시 의장은 15일 밤(한국시간 16일 낮 12시 30분) 방콕에서 열리는 국제통화기금(IMF)·세계은행(WB) 연차총회에서 IMF 총재와 대담할 예정입니다. 이 자리에서 ‘세계 경제를 재편하는 요인들’이라는 주제로 어떤 메시지를 내놓을지 주목됩니다. 이 외에도 크리스토퍼 월러 연준 이사를 비롯한 주요 연준 인사들의 연설도 시장의 관심 대상입니다.
이번 주부터는 대형 금융사들을 시작으로 미국 주요 기업들의 3분기 실적 발표가 본격화합니다. 씨티, 골드만삭스, JP모건체이스 등 주요 은행들이 실적을 공개하며, 이후 모건스탠리, 뱅크오브아메리카(BofA) 등도 성적표를 내놓을 예정입니다. 시장 전문가들은 S&P 500 기업들의 3분기 주당순이익(EPS)이 전년 동기 대비 29.6% 증가할 것으로 예상하고 있으며, 이는 4개 분기 연속 25% 이상의 이익 증가율을 기록하는 것입니다. 이러한 실적 개선은 인공지능(AI) 관련 산업의 확대 등과 맞물려 기업들의 이익 전망을 밝게 하고 있습니다.
한편, 12일에는 콜럼버스의 날을 맞아 채권 시장은 휴장하지만 주식 및 외환 시장은 정상 운영됩니다. 또한, 도널드 트럼프 미국 대통령의 정치 유세 일정도 예정되어 있어 관련 발언이 나올 가능성도 있습니다.