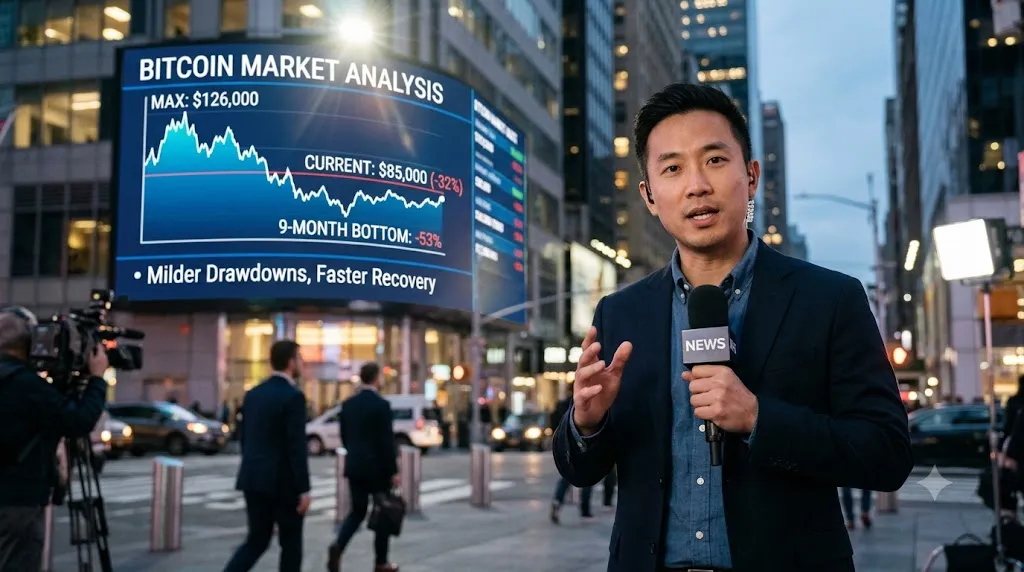
비트코인이 사상 최고치를 경신한 후 하락세를 보이고 있으나, 과거 약세장과 비교했을 때 낙폭과 조정 기간이 크게 줄었다는 분석이 나왔다. 이는 기관 투자자들의 자금 유입이 시장의 하방을 지지하는 주요 요인으로 작용한 것으로 풀이된다.
코인데스크에 따르면, 비트코인은 지난해 10월 6일 126,000달러를 상회하는 사상 최고가를 기록한 이후 현재 85,000달러 수준까지 약 32% 하락했다. 이는 과거 비트코인 약세장과 비교하면 상당한 차이를 보인다. 2013년 고점 이후 1년 뒤 비트코인은 69.7% 하락했으며, 2017년 12월 고점 이후 1년 뒤에는 82.3%가 떨어졌다. 2021년 11월 고점 이후 1년 뒤 낙폭 역시 74.6%에 달했다.
이번 약세장에서 비트코인은 지난 6월 30일 59,000달러를 소폭 밑돌며 저점을 기록했고, 당시 사상 최고치 대비 낙폭은 53%를 조금 넘었다. 과거 비트코인 약세장에서는 고점 대비 77%에서 85%까지 하락하는 경우가 빈번했다.
핵심 요약
- 비트코인, 사상 최고치 이후 하락했으나 과거 대비 낙폭 및 조정 기간 단축.
- 기관 자금 유입이 하방 지지 요인으로 작용하며 시장 안정화에 기여.
- 향후 강세장의 상승폭 역시 과거보다 제한될 수 있다는 전망 제시.
조정 기간 역시 눈에 띄게 짧아졌다. 과거에는 저점이 통상 고점 형성 후 약 1년 혹은 그 이후에 나타났으나, 이번에는 약 9개월 만에 저점이 형성되었고 이후 회복 속도도 빨랐다. 해시키그룹의 팀 선 수석 연구원은 “가장 두드러진 변화는 조정 기간이 크게 짧아졌고 저점에 머무는 시간도 줄었다는 점”이라고 분석했다.
“가장 두드러진 변화는 조정 기간이 크게 짧아졌고 저점에 머무는 시간도 줄었다는 점이다.” (팀 선, 해시키그룹 수석 연구원)
시장에서는 이러한 변화의 배경으로 투자자 구성의 변화를 꼽고 있다. 과거 비트코인 강세장은 개인 투자자와 레버리지 투자가 주도하는 경우가 많았고, 상승 사이클 종료 후에는 펀드 파산이나 거래소 붕괴 등이 겹치며 연쇄적인 청산이 발생했다. 하지만 2023년부터 2025년까지 이어진 상승장은 현물 상장지수펀드(ETF) 등 규제된 투자 수단을 통한 기관 자금 유입이 주도했다.
선 연구원은 “과거 사이클은 개인 투자자와 레버리지가 주도했지만, 이번 사이클의 매수세는 ETF와 대형 자산운용사, 패밀리오피스, 기업 등 가상화폐 시장 외부에서 점점 더 많이 유입되었다”며 “이 같은 외부 자산배분 수요 증가가 이번 변화의 핵심 동력”이라고 설명했다. 그는 최근의 하락이 전적으로 ‘블랙스완’ 사건에 의해 발생한 것이 아니라, 외부 거시경제 환경과 자산배분 변화에 따른 자금 유출에서 비롯되었다고 진단하며, 이에 따라 상당한 가격 조정에도 불구하고 과거 약세장에서 나타났던 지속적인 악순환은 발생하지 않았다고 평가했다.
프라이멀펀드의 그리핀 아던 공동창업자는 기관 자금의 특성 또한 하락폭을 제한하는 요인이라고 분석했다. 아던은 “ETF 자금은 목표 비중에 맞춰 리밸런싱하기 때문에 구조적으로 가격이 하락할 때 매수한다”고 말했다. 그는 레버리지가 고점 부근에서 이미 상당 부분 청산되었고 이후 다시 크게 쌓이지 않았다고 설명하며, “몇 달간의 연쇄 청산으로 80% 급락하기보다는 9개월 동안 53% 하락하는 흐름이 나타났다”고 분석했다. 지난해 10월 10일 거시경제 충격에 따른 매도세로 가상화폐 파생상품 시장에서 190억 달러가 넘는 청산이 발생하며 대부분의 레버리지가 당시 해소되었다는 설명이다.
“ETF 자금은 목표 비중에 맞춰 리밸런싱하기 때문에 구조적으로 가격이 하락할 때 매수한다.” (그리핀 아던, 프라이멀펀드 공동창업자)
다만, 약세장의 낙폭이 줄어든 만큼 향후 강세장의 상승폭 역시 과거보다 작아질 수 있다는 전망도 나왔다. STS디지털의 제프 앤더슨 미국 책임자는 “비트코인이 성숙하고 시장 참여자가 늘어나면서 실현 변동성이 낮아질 것”이라며 “이는 낙폭이 얕아지는 동시에 고점도 낮아지는 것을 의미한다”고 말했다. 비트코인의 현재 연율 변동성은 약 40%로, 장기 역사적 평균인 80% 이상보다 크게 낮다.